Aide au premier achat immobilier à Toulouse : Pass Accession, PTZ, BRS, montants et conditions
Pour un premier achat immobilier à Toulouse, le Pass Accession Toulousain peut apporter 6 000 € dans l’ancien ou 10 000 € dans certains quartiers pour un logement neuf. Ce prêt municipal sans intérêts complète un crédit bancaire et peut s’ajouter au prêt à taux zéro de l’État. Il existe aussi des solutions pour acheter à prix encadré, comme le BRS ou la location-accession.
Le montant ne suffit pas à choisir : votre lieu de résidence, vos ressources et l’adresse du bien comptent.
Quelles aides pour un premier achat à Toulouse ?
| Dispositif | Ce qu’il apporte | À qui ou à quel projet ? |
|---|---|---|
| Pass Accession Toulousain | Prêt sans intérêts | Principalement primo-accédants résidant à Toulouse, sous conditions |
| PTZ | Prêt sans intérêts finançant une partie de l’achat | Résidence principale, sous conditions de ressources et de profil |
| PAS | Prêt immobilier réglementé | Ménages sous plafonds de ressources |
| Prêt Action Logement | Prêt complémentaire | Certains salariés du secteur privé |
| PSLA | Location suivie d’une possibilité d’achat | Logements proposés en location-accession |
| BRS | Achat du bâti, sans achat du terrain | Logements proposés en bail réel solidaire |
Calcul des mensualités du Pass Accession
Estimez la mensualité de capital d’un prêt sans intérêts selon le montant et la durée choisis.
Vous pouvez saisir 6 000 €, 10 000 € ou un autre montant.
Veuillez saisir un montant supérieur à zéro.
Mensualité de capital estimée
50,00 €
Calculée sur 120 mensualités, hors assurance et autres crédits.
À titre indicatif : ce calcul ne vérifie ni l’éligibilité ni l’attribution du Pass Accession et ne remplace pas une simulation bancaire officielle. L’assurance et les autres crédits ne sont pas inclus.
Le Pass et le PTZ sont des prêts à rembourser, pas des subventions. Le PSLA et le BRS ne sont pas des aides financières : ce sont des montages d’accession à la propriété, avec leurs propres règles d’achat et de revente.
Pass Accession Toulousain : combien pouvez-vous emprunter ?
Le Pass est un prêt accordé sans intérêts par la commune. Il ne finance qu’une partie du projet et doit être associé à un prêt bancaire. Deux montants sont indiqués :
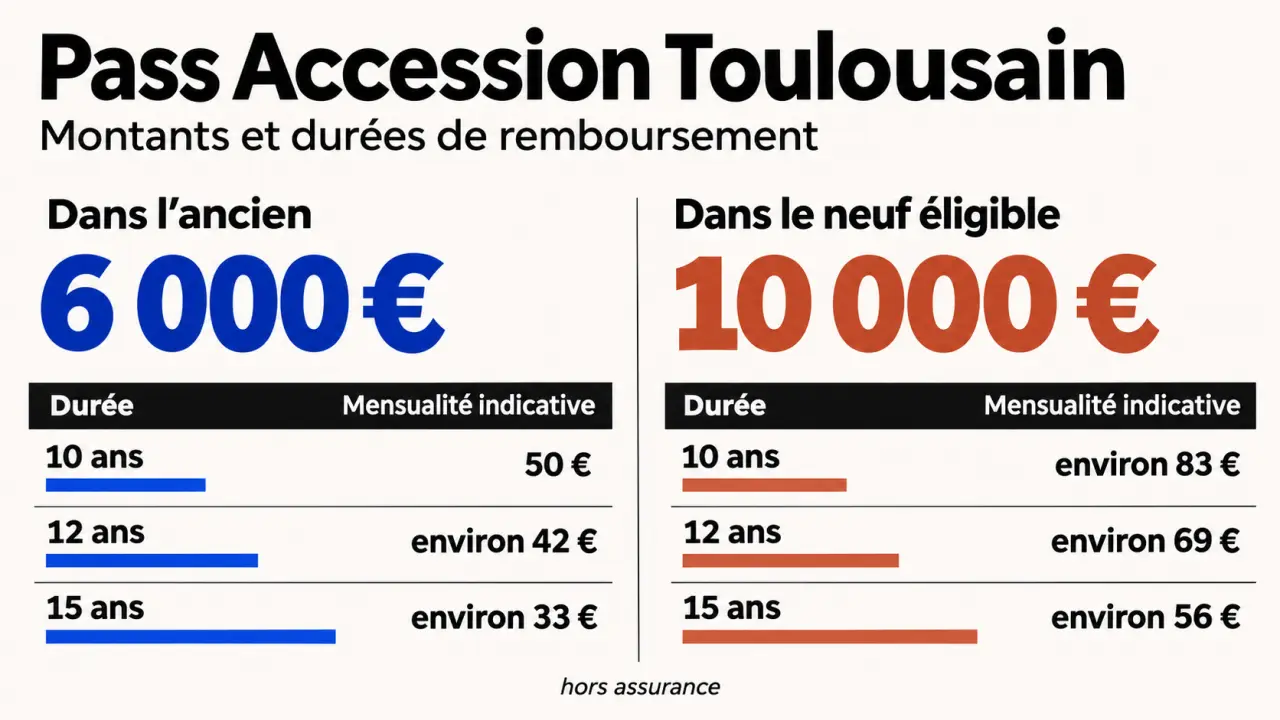
- 6 000 € dans l’ancien : le logement doit avoir plus de cinq ans et se trouver sur le territoire de la commune de Toulouse.
- 10 000 € dans le neuf : le logement doit être situé dans les limites des quartiers prioritaires concernés par le Contrat de ville.
Pour le neuf, le nom du quartier ne suffit pas : c’est la position exacte du logement dans le périmètre retenu qui compte. Un achat dans une autre commune de Toulouse Métropole ne devient pas éligible au Pass simplement parce qu’il se trouve dans l’agglomération.
Des mensualités différentes selon la durée
Le remboursement s’étale au choix sur 10, 12 ou 15 ans. Comme le prêt est sans intérêts, les mensualités de capital sont faciles à estimer :
| Durée | Pass dans l’ancien | Pass dans le neuf éligible |
|---|---|---|
| 10 ans | 50 € par mois | Environ 83 € par mois |
| 12 ans | Environ 42 € par mois | Environ 69 € par mois |
| 15 ans | Environ 33 € par mois | Environ 56 € par mois |
Ces montants n’incluent pas l’assurance. Une durée plus longue réduit la mensualité du Pass, mais étale son remboursement.
Qui peut obtenir le Pass ?
Le dispositif vise d’abord les ménages qui achètent leur premier logement et résident dans la commune. Des exceptions existent : les personnes handicapées, séparées ou divorcées peuvent aussi en bénéficier même si elles ont déjà été propriétaires.
Les ressources du ménage doivent rester sous un plafond. Celui-ci dépend notamment de la composition du foyer et évolue chaque année. Préparez votre avis d’imposition : le revenu fiscal de référence sert de repère pour l’examen du dossier.
Faut-il habiter Toulouse depuis un an ?
La présentation municipale demande de résider dans la commune au dépôt de la demande et au moment de l’acquisition. Une fiche datée de février 2025 mentionne, elle, une année de résidence dans la collectivité. Ces indications ne permettent pas de trancher pour une installation récente : faites confirmer votre situation par le pôle logement avant d’engager votre achat.
La distinction est importante si vous habitez à Blagnac, Colomiers ou dans une autre commune voisine : résider dans la métropole n’est pas la même chose que résider à Toulouse même.
Endettement, assurance et occupation
La présentation municipale indique un taux d’endettement maximal de 35 %, en tenant compte du Pass et de l’assurance. Une fiche plus ancienne mentionne un seuil inférieur. Prévoyez une marge dans votre budget plutôt que de construire le projet au centime près sur l’un de ces seuils.
La commune exige que la personne dispose d’une assurance individuelle contre le décès et l’invalidité de deuxième catégorie. Son coût s’ajoute aux mensualités de capital présentées plus haut.
Le bien doit devenir votre résidence principale. La présentation municipale impose de l’occuper pendant toute la durée du prêt, faute de quoi un remboursement immédiat peut être demandé. Une autre fiche mentionne une durée minimale de 15 ans : les documents ne permettent pas de déterminer avec certitude la condition applicable dans tous les cas.
Peut-on cumuler le Pass avec le PTZ et d’autres prêts ?
Oui, le Pass peut compléter le PTZ, en plus d’un prêt bancaire. Le cumul n’est toutefois pas automatique : chaque dispositif a ses propres conditions.
Le PTZ finance sans intérêts une partie de la résidence principale, sous conditions de ressources et de profil. Il s’adresse notamment aux personnes qui n’ont pas été propriétaires de leur résidence principale pendant une période précédant l’achat, avec des exceptions. Le logement et l’opération doivent aussi remplir les conditions du dispositif.
Le montant du PTZ dépend notamment des ressources, de la composition du ménage, de la localisation et du coût de l’opération retenu. Il ne couvre pas nécessairement tout le prix. Inscrivez-le sur une ligne distincte du Pass, avec son propre calendrier de remboursement : un différé peut reporter le début de ses mensualités.
Le PAS est un prêt immobilier réglementé destiné aux ménages dont les ressources ne dépassent pas les plafonds applicables. Son montant dépend du financement nécessaire et de l’accord de la banque. Contrairement au PTZ, il porte des intérêts. Le prêt conventionné, quant à lui, finance une résidence principale sans condition de ressources. Ces deux prêts ne sont pas des enveloppes supplémentaires à additionner systématiquement : ils peuvent constituer le crédit principal du projet.
Le prêt Action Logement peut aussi compléter un financement pour certains salariés du secteur privé. Son montant et son attribution dépendent notamment du projet, du profil de l’emprunteur et des conditions du dispositif. Il s’ajoute aux sommes à rembourser : intégrez ses échéances au budget.
Exemple : acheter dans l’ancien à Toulouse
Pour un logement ancien éligible affiché à 180 000 €, un ménage pourrait prévoir 20 000 € d’apport, le Pass et 154 000 € de prêt bancaire pour couvrir le prix. Sur 15 ans, la mensualité du Pass indiquée plus haut s’ajouterait à celle du prêt bancaire.
Cet exemple ne comprend ni frais d’acquisition, ni garantie, ni assurance, ni éventuels travaux. Il ne suppose pas non plus l’obtention d’un PTZ. Si un PTZ est accordé, il peut réduire la part à emprunter auprès de la banque, mais ses propres remboursements doivent rester dans le budget mensuel.
Acheter dans le neuf : quelles autres solutions ?
La location-accession avec le PSLA
Le PSLA suit deux étapes : vous occupez d’abord le logement en tant que locataire-accédant, puis vous pouvez l’acheter. Ce parcours peut convenir si vous souhaitez vous installer avant de devenir propriétaire. Examinez le prix prévu pour l’achat, les sommes versées pendant la phase locative et les conditions applicables si vous renoncez à acheter.
Le logement doit faire partie d’une opération proposée en location-accession. L’accès dépend notamment de plafonds de ressources. Pendant la phase locative, une partie de la redevance constitue une épargne qui vient en déduction du prix si vous achetez. Le coût final dépend du contrat et du financement obtenu.
Le bail réel solidaire ou BRS
En BRS, vous achetez le logement tandis qu’un organisme de foncier solidaire conserve le terrain. Cette séparation réduit la part de foncier à financer à l’achat, mais vous payez une redevance pour l’usage du terrain. Ajoutez-la aux mensualités de crédit et aux charges pour comparer le coût d’occupation avec un achat classique.
Le prix de revente et le profil du futur acquéreur sont encadrés. Le BRS peut donc rendre l’achat initial plus accessible, en contrepartie d’une liberté de revente plus limitée.
L’accès au BRS dépend notamment des ressources et de l’usage du logement comme résidence principale. Il n’existe pas de montant unique d’aide : le prix d’achat, la redevance et les frais varient selon l’opération.
Prix maîtrisé et TVA réduite
L’accession à prix maîtrisé concerne des logements proposés dans des opérations spécifiques, avec un prix encadré. La TVA réduite constitue un avantage fiscal sur certaines acquisitions remplissant des conditions particulières. Ni l’une ni l’autre ne s’applique à tous les logements neufs toulousains.
Pour comparer deux programmes, partez du prix réellement payé, puis ajoutez les frais d’acquisition, les charges, l’assurance et, en BRS, la redevance.
Comment préparer votre demande ?
- Situez le bien. Notez son adresse, son ancienneté et, pour un logement neuf, son éventuelle situation dans un quartier prioritaire éligible.
- Rassemblez vos éléments personnels. Préparez les justificatifs de résidence, les avis d’imposition et les documents relatifs à votre situation familiale ou à une éventuelle exception de primo-accession.
- Chiffrez l’opération complète. Ajoutez au prix les frais d’acquisition, la garantie du prêt, l’assurance et les travaux envisagés. Déduisez ensuite votre apport disponible.
- Construisez un plan de financement. Distinguez prêt principal, Pass, PTZ éventuel et autres prêts. Additionnez les mensualités et les assurances pour mesurer l’effort réel.
- Préparez le dossier municipal. Le dépôt du Pass se fait sur rendez-vous auprès du pôle logement, au 1 rue Delpech à Toulouse.
Un logement compatible et une simulation bancaire ne valent pas accord d’attribution du Pass : si votre achat en dépend, tenez compte de ce délai dans votre calendrier.
Questions fréquentes sur les aides au premier achat à Toulouse
Le Pass Accession Toulousain est-il une subvention ?
Non. C’est un prêt sans intérêts, remboursable sur 10, 12 ou 15 ans, qui s’ajoute à un crédit bancaire.
Peut-on l’utiliser pour acheter dans une autre commune de la métropole ?
Non. Le logement doit se trouver sur le territoire de la commune de Toulouse, et dans un quartier prioritaire éligible pour le neuf.
Faut-il n’avoir jamais été propriétaire ?
En principe oui, puisque le dispositif vise les premiers achats. Les personnes handicapées, séparées ou divorcées font toutefois exception.
Comment savoir si mes ressources sont sous le plafond ?
Le plafond dépend de la composition du foyer et évolue chaque année : le montant d’une année précédente n’est donc qu’un repère. Comparez-le au revenu fiscal de référence de votre avis d’imposition. Le PTZ et le PAS ont eux aussi leurs plafonds, qui ne sont pas les mêmes d’un dispositif à l’autre.